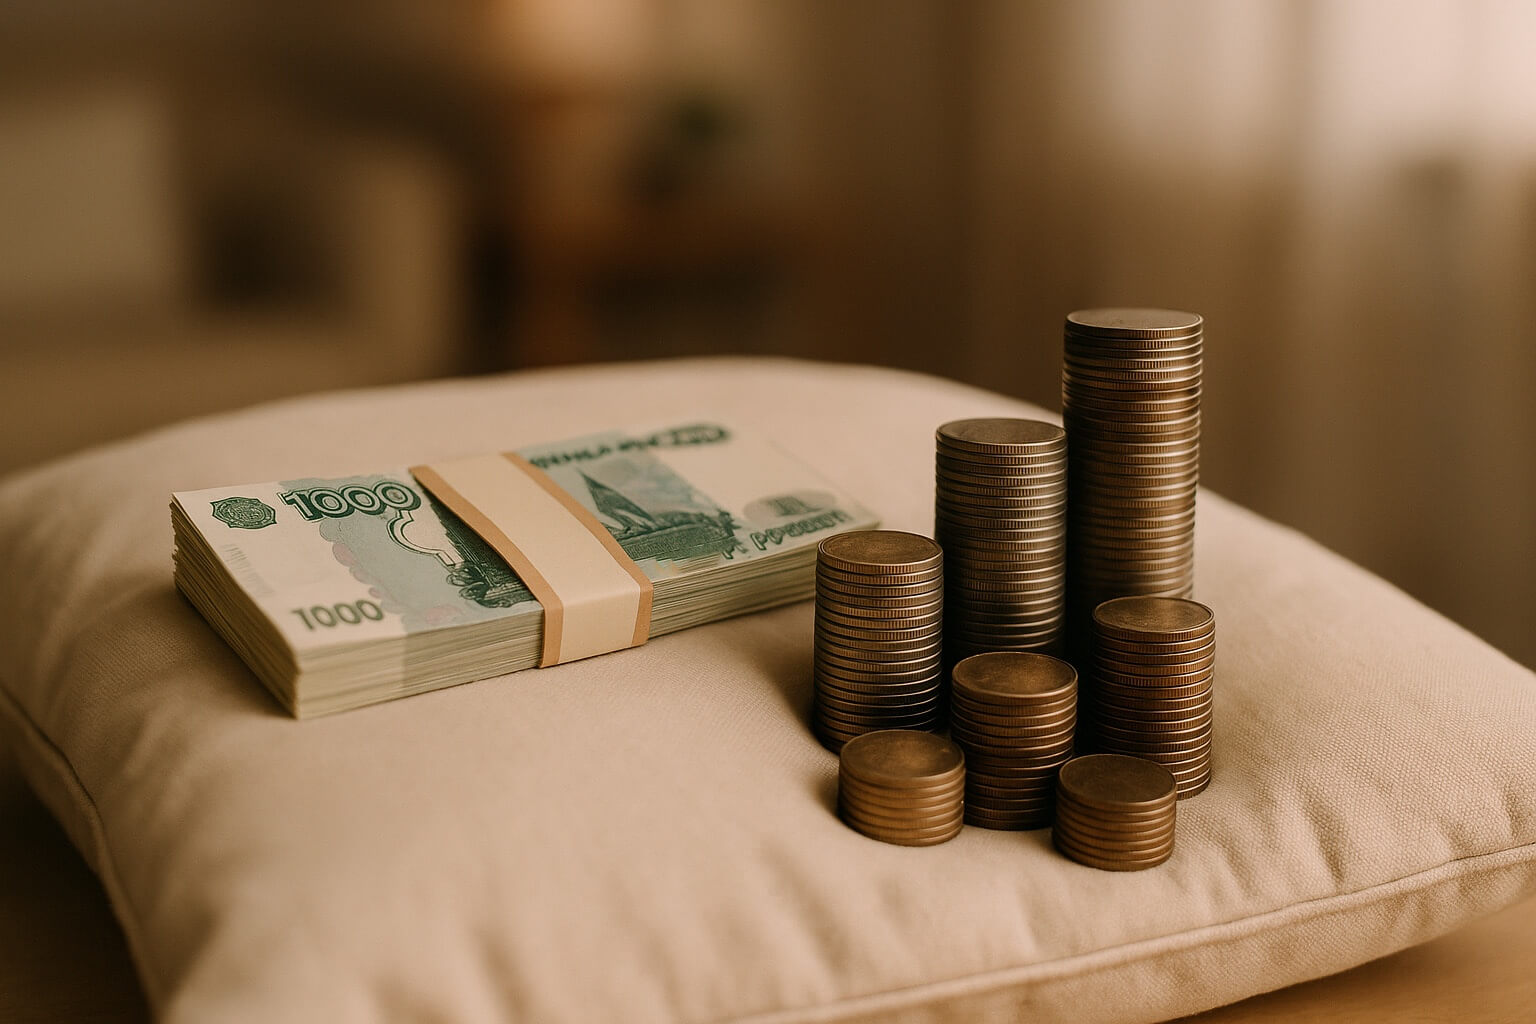
В условиях нестабильной экономики иметь финансовую подушку безопасности — не просто совет, а необходимость. Об этом подробно рассказывает Артур Карайчев, эксперт сервиса Окейкард, в интервью изданию RSUTE. Такой резерв — неприкосновенный запас средств, который помогает справиться с непредвиденными расходами, например, потерей дохода или неожиданными медицинскими счетами.
Что такое финансовая подушка и зачем она нужна
Под финансовой подушкой понимаются ликвидные деньги, которые можно быстро использовать, если возникает срочная ситуация. В отличие от долгосрочных накоплений или трат на повседневные нужды, эти деньги предназначены исключительно для экстренных случаев, например, аварийных ремонтов или временной потери работы.
Как меняется значение резерва с учётом нынешней экономики
Эксперты отмечают, что нынешняя экономическая ситуация стала гораздо менее прогнозируемой. Основные показатели, такие как ВВП, замедляются: рост прогнозируется лишь на уровне 0,5-1,5%. Инфляция остаётся значительной угрозой, а ограничения на внешнюю торговлю поджимают бизнес, повышая издержки.
Центральный банк при этом держит ключевую ставку высокой — в начале года она могла достигать 23-25%, постепенно снижаясь к 15% к концу периода. Это делает кредиты дорогостоящими, подчеркивая важность собственных сбережений вместо займов.
Советы по размеру и формированию подушки
Если раньше достаточно было откладывать на 3-6 месяцев обязательных расходов, теперь эксперты советуют ориентироваться на 6-12 месяцев. Для расчёта берутся все регулярные траты: продукты, коммунальные услуги, лекарства, кредиты, транспорт. Полученную сумму умножают на выбранное количество месяцев, при этом важно регулярно пересматривать резерв с учетом изменений в расходах и доходах.
Для людей с нестабильным доходом — фрилансеров или предпринимателей — этот запас должен быть заметно больше.
Как правильно копить и хранить деньги
Для формирования подушки рекомендуется четко спланировать бюджет, ввести отдельную статью ежемесячных накоплений, а также подключить автоматические переводы с зарплатного счета — чтобы не пропустить нужный момент.
Оптимально откладывать минимум 10% от основного дохода и до 20% от дополнительного (премий, подработок). Храниться деньги должны на легкодоступных счетах: сберегательных или накопительных, а также в краткосрочных депозитах с капитализацией процентов.
Защита накоплений и правовые нюансы
Государство страхует вклады физических лиц до 1,4 миллиона рублей в каждом банке, что снижает риски потерь. Для суммы выше этой рекомендуется распределять средства по разным финансовым учреждениям, чтобы минимизировать возможные проблемы.
Правильно организованная финансовая подушка помогает не только пережить кризисные периоды без лишнего стресса, но и сохраняет уверенность в завтрашнем дне.