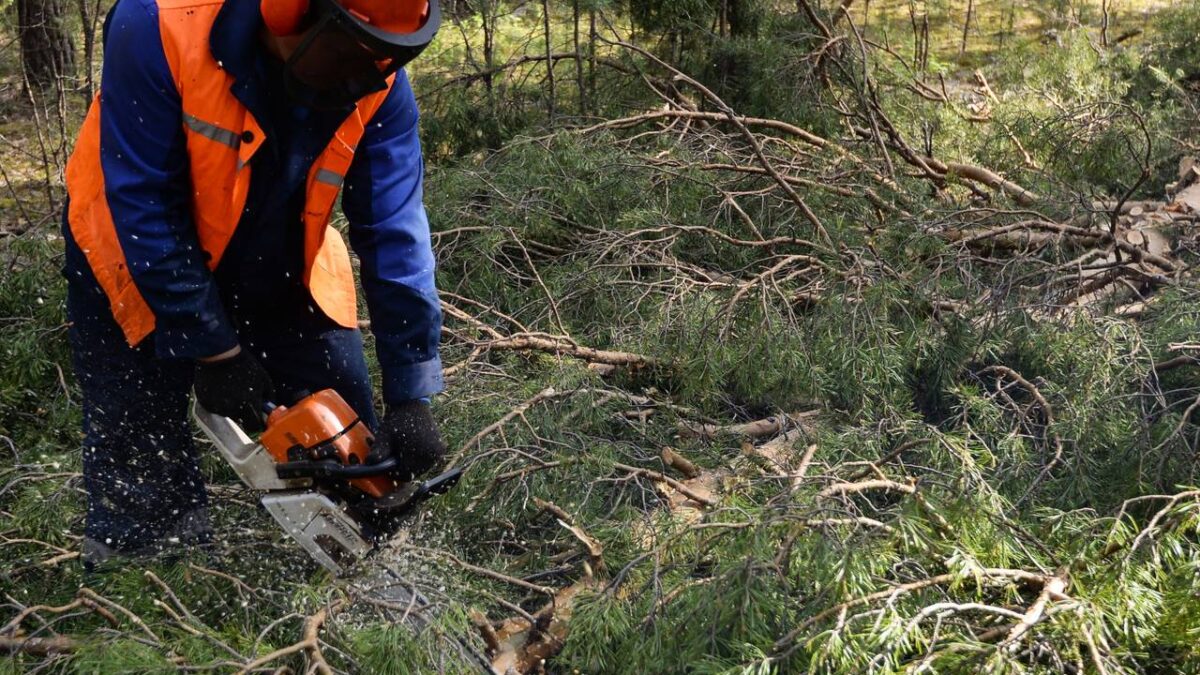
За первые три квартала 2026 года российский экспорт пиломатериалов составил 14,4 миллиона кубометров. По сравнению с аналогичным периодом прошлого года показатель снизился на 18 процентов. Эти данные Рослесхоза приводит Lenta.ru со ссылкой на «Ведомости».
Крупнейшим направлением поставок остается Китай. На него пришлось 54 процента всего объема, или 7,8 миллиона кубометров. Существенные объемы также направлялись в Узбекистан, Казахстан, Киргизию и Таджикистан.
Всего российские пиломатериалы в отчетный период отправлялись в 38 стран. Основу экспорта составили хвойные материалы — их доля достигла 95 процентов. В меньших объемах поставлялись березовые, липовые и дубовые изделия.
Коммерческий директор группы компаний «ВЛП» Анатолий Щербаков связал снижение продаж за рубежом с укреплением рубля. По его словам, с учетом расходов на логистику поставки оказались близки к границе рентабельности. Поэтому внутренний рынок стал для компаний более привлекательным, однако его емкость ограничена.
Представитель «ВЛП» не ожидает улучшения ситуации до конца года. Дополнительные трудности создала фактическая остановка погрузки в портах на юге России из-за угрозы судоходству в Черном море. Из-за этого железнодорожные направления на северо-западе оказались перегружены более приоритетными грузами, а для пиломатериалов почти не осталось свободных мощностей.
На внешнем спросе сказывается и продолжительное ухудшение состояния мировых рынков. Консультант WhatWood Игорь Новоселов отметил, что эта ситуация сохраняется уже несколько лет. При этом Китай в среднем сокращает закупки российской продукции на 7–10 процентов ежегодно на протяжении последних шести лет.
Гендиректор аналитической компании Lesprom Network Алексей Богатырев связывает динамику китайского спроса со стагнацией строительной отрасли страны. По его оценке, к концу 2026 года российская лесопромышленная отрасль оказалась в условиях «идеального шторма» — одновременного действия нескольких негативных факторов.
Читайте также на «FiNE NEWS»В условиях снижения экспортных объемов российские компании могут обратить внимание на другие отрасли. Например, в сфере авиастроения Boeing сократила убыток, но портфель заказов растянулся почти на десятилетие.
Компании не смогли в полной мере заменить европейские рынки, а продажи на Ближний Восток и в Северную Африку пострадали из-за кризиса в Ормузском проливе. Одновременно усилились внутренние логистические ограничения, а стоимость кредитования остается повышенной уже несколько лет.